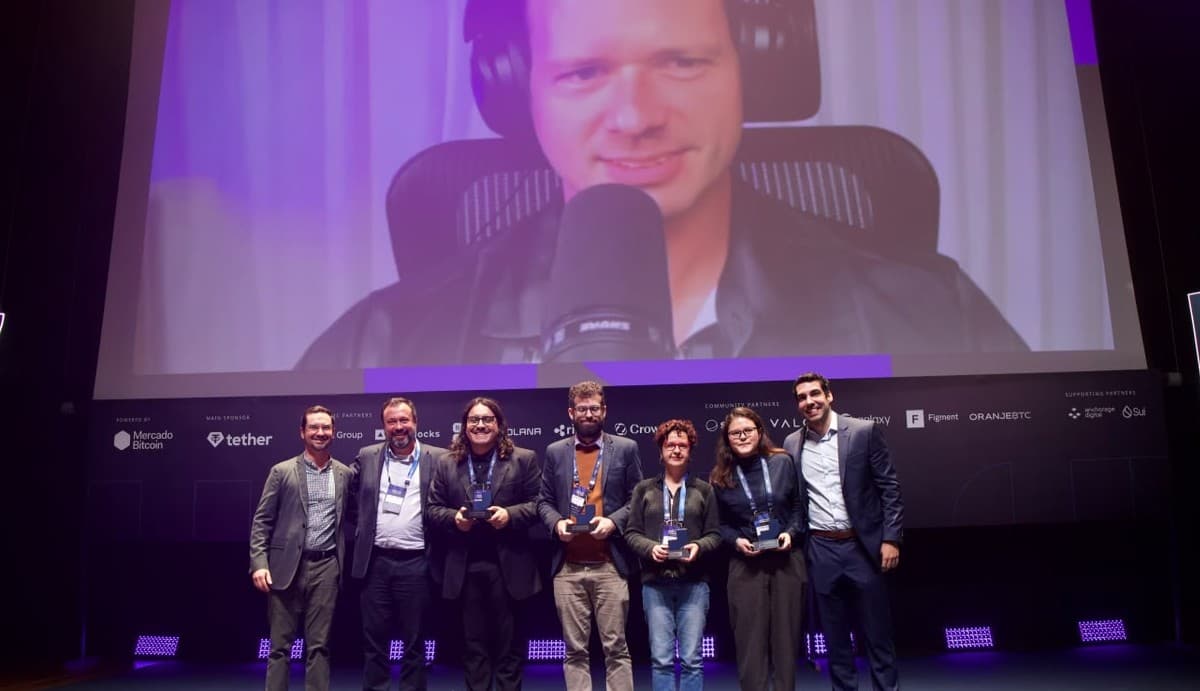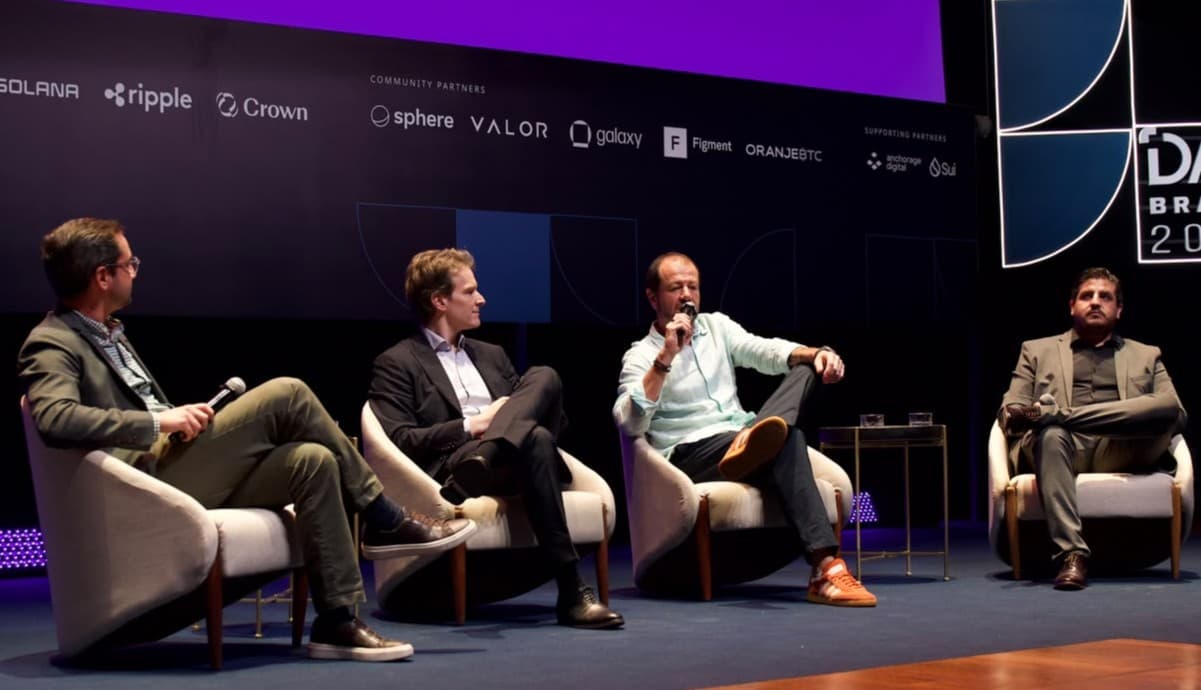
O mercado de stablecoins atreladas ao real pode chegar a R$ 1 bilião em circulação na próxima década, segundo John Delaney, cofundador e CEO da Crown, emissora da BRLV. A projeção foi apresentada durante um painel no Digital Assets Conference (DAC), evento promovido pela Mercado Bitcoin, numa discussão sobre a evolução do uso de stablecoins no Brasil e no mundo.
Delaney argumentou que o país reúne características favoráveis ao crescimento deste mercado: uma moeda local relevante, um sistema financeiro desenvolvido, juros elevados e um ambiente regulatório que, na avaliação dele, tem sido recetivo à inovação.
Segundo o executivo, se as stablecoins em reais alcançarem algo próximo de 8% da base monetária brasileira em dez anos, o mercado pode atingir a marca de R$ 1 bilião.
A tese parte de uma comparação com o avanço das stablecoins de dólar. Delaney afirmou que uma parcela ainda pequena dos dólares em circulação está hoje representada em stablecoins, mas espera que essa percentagem continue a crescer à medida que mais ativos e operações migrem para infraestruturas tokenizadas.
Para ele, o Brasil tem uma vantagem adicional: não é uma economia dolarizada. Isso abre espaço para uma stablecoin em moeda local ganhar uso próprio, em vez de funcionar apenas como substituto digital do dólar.
Delaney destacou ainda que o real continua a ser uma moeda relevante para investidores quando se considera o efeito dos juros. Embora tenha perdido valor face ao dólar ao longo dos últimos anos, o rendimento proporcionado pelos juros locais pode compensar parte dessa desvalorização para quem consegue aceder a esse retorno.
Stablecoins já dominam parte relevante do volume cripto
O crescimento das stablecoins no Brasil já é visível no mercado de negociação, segundo Fabricio Tota, diretor de Novos Negócios da Mercado Bitcoin.
Tota afirmou que, em 2019, as stablecoins representavam cerca de 3% do volume negociado reportado no Brasil. Hoje, essa participação ultrapassa os 80%, segundo os números citados por ele durante o painel.
Disse ainda que quase 90% desse volume em stablecoins estaria concentrado em Tether (USDT).
A trajetória de utilização destes ativos também mudou. Nos primeiros anos, as stablecoins eram utilizadas sobretudo como instrumento de negociação dentro do mercado cripto. Depois, ganharam força como forma mais simples de obter exposição ao dólar.
Na Mercado Bitcoin, segundo Tota, esse ainda é o principal uso em número de utilizadores: as pessoas compram stablecoins para manter exposição à moeda americana, e não necessariamente para fazer pagamentos ou remessas. Entre clientes institucionais, porém, o uso como infraestrutura para movimentação de fundos já é mais relevante.
Rodrigo Stallone, responsável pelos negócios institucionais da Tether na América Latina, resumiu esta evolução em três fases: primeiro, stablecoins como ferramenta de trading; depois, como instrumento para diferentes casos de uso; e, mais recentemente, como infraestrutura adotada por instituições.
Próxima etapa é tornar-se infraestrutura "invisível"
Para os participantes do painel, a expansão futura das stablecoins pode acontecer precisamente quando o utilizador deixar de se aperceber de que está a usar este tipo de ativo.
Tota deu o exemplo de uma compra realizada na Argentina através do Pix, um sistema de pagamentos instantâneos brasileiro. Para o consumidor, a experiência parecia um pagamento convencional, mas a infraestrutura por trás da operação utilizava USDT.
Segundo ele, este é o tipo de uso que deve ganhar espaço: a tecnologia a funcionar nos bastidores, sem exigir que o consumidor tenha uma carteira cripto ou conheça detalhes sobre blockchain.
"A boa história é quando a pessoa paga usando uma stablecoin e nem sabe", resumiu Tota durante o painel.
Esta visão também se liga ao avanço da tokenização. Stallone afirmou que a Tether pretende atuar como camada de liquidação não apenas para transações com criptoativos, mas também para produtos tokenizados.
Delaney seguiu na mesma linha. Segundo ele, se ações, fundos e outros ativos migrarem para redes blockchain, será necessário existir uma forma de dinheiro tokenizado para realizar a liquidação dessas operações. Nesse cenário, as stablecoins deixariam de ser apenas uma alternativa para pagamentos e passariam a funcionar como parte da infraestrutura do mercado financeiro.
Regulação ainda é um desafio para a expansão
Apesar do crescimento, os participantes apontaram a fragmentação regulatória como um dos principais obstáculos a uma expansão global mais rápida.
Juan Pablo, executivo da Sphere, afirmou que diferentes países ainda adotam regras próprias para stablecoins e outros criptoativos, o que dificulta a criação de produtos escaláveis a nível internacional.
Segundo ele, a América Latina poderia beneficiar de um padrão regional mais harmonizado de compliance e supervisão, sobretudo porque os pagamentos com stablecoins já operam de forma global. Na Europa, o quadro MiCA e a supervisão da ESMA seguem uma lógica semelhante de tentar uniformizar regras entre países.
Para os próximos anos, espera que os governos voltem a discutir regras específicas para estes ativos e que as stablecoins ganhem ainda mais espaço em remessas e pagamentos internacionais, sobretudo por oferecerem liquidação mais rápida.
No Brasil, este avanço deverá ocorrer em paralelo com a consolidação da nova regulação do mercado de ativos virtuais brasileiro e com o crescimento da tokenização. Para os participantes do painel, a próxima etapa será menos sobre convencer utilizadores a comprar stablecoins e mais sobre integrá-las na infraestrutura financeira sem que o consumidor precise de saber que elas ali estão.
À procura de uma alternativa para aumentar os seus ganhos? A Renda Fixa Digital da MB é a solução: até 18% de ganho ao ano, risco controlado e a segurança que o seu dinheiro merece. Conheça agora!