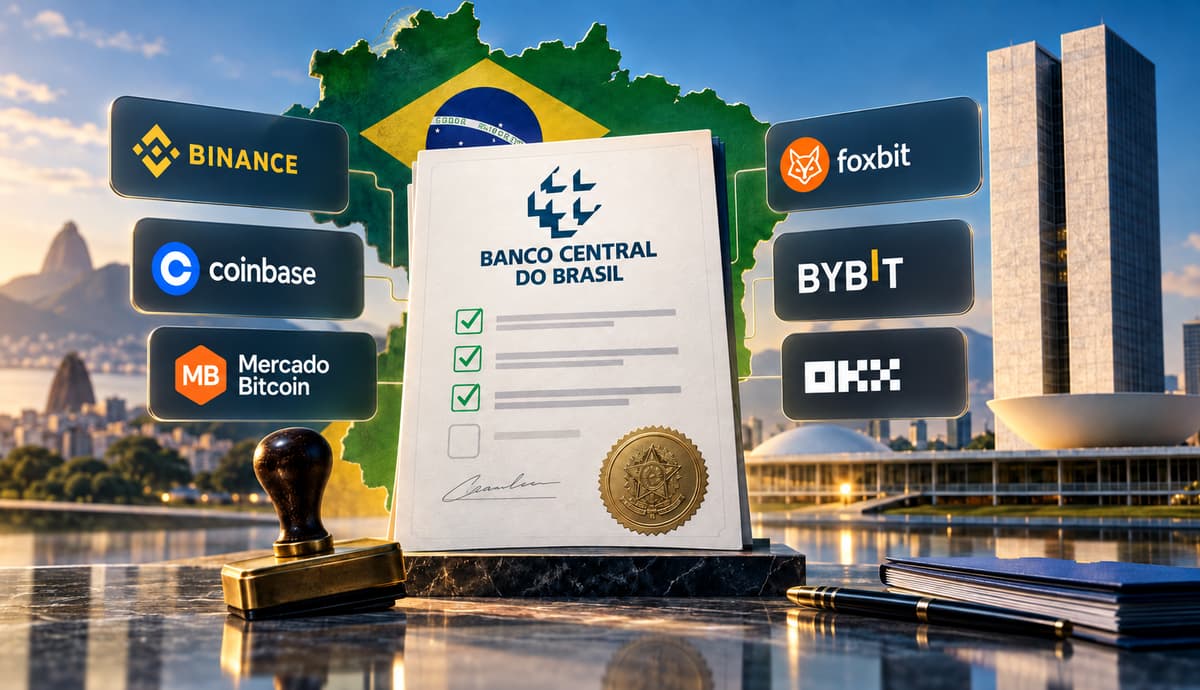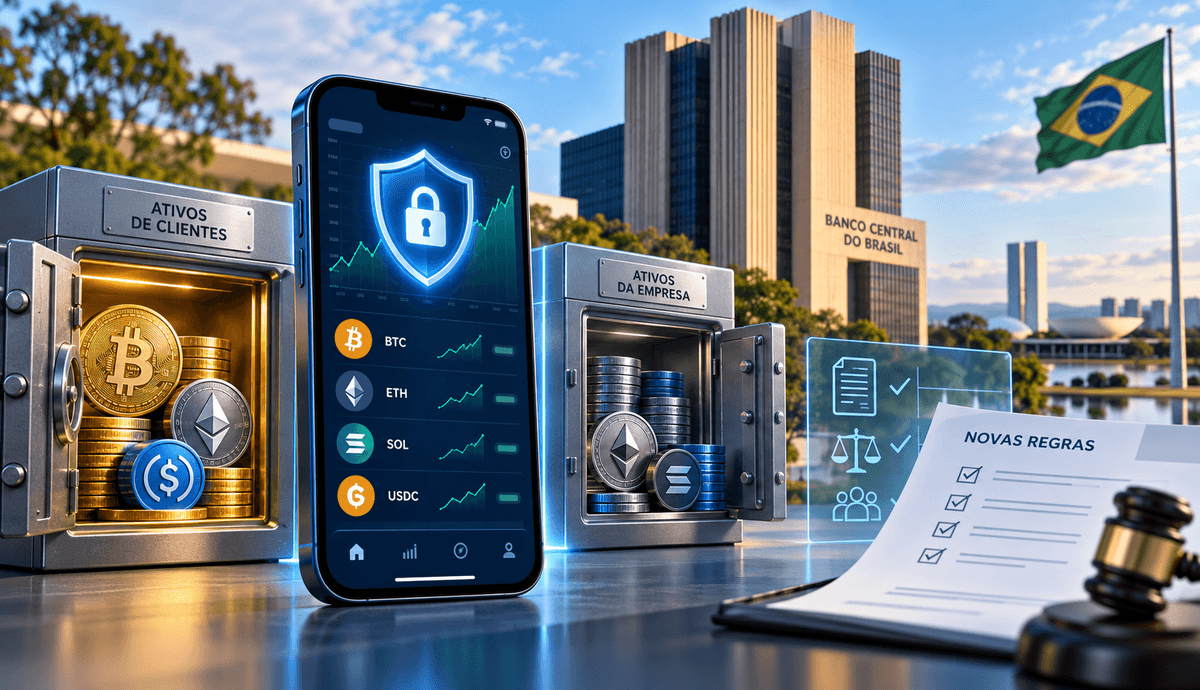
A nova regulação das criptomoedas no Brasil promete trazer mudanças importantes para quem compra, vende ou guarda Bitcoin e outros ativos digitais em corretoras (exchanges). A partir de agora, empresas que antes operavam sem autorização específica do banco central do Brasil, o Banco Central (BC), terão de seguir regras de segurança, transparência, governação e proteção dos recursos dos investidores, aproximando a sua atuação das exigências aplicadas ao mercado financeiro tradicional.
Uma das principais mudanças é a obrigação de manter separados os recursos dos clientes e o património das próprias corretoras, para reduzir o risco de utilização indevida do dinheiro dos investidores. As empresas terão também de adotar mecanismos de proteção contra ataques cibernéticos, prestar informação mais clara aos utilizadores e sujeitar-se à fiscalização do BC.
As novas regras foram estabelecidas sobretudo pelas Resoluções BCB n.º 519, 520 e 521, publicadas em novembro de 2025 e em vigor desde 2 de fevereiro de 2026. As normas criaram uma estrutura de autorização e supervisão para as Sociedades Prestadoras de Serviços de Ativos Virtuais (SPSAVs), categoria que inclui empresas de intermediação, negociação e custódia de criptomoedas.
O próximo marco ocorre a 30 de outubro de 2026, prazo até ao qual as empresas que já estavam em atividade quando a regulamentação entrou em vigor têm de formalizar os seus pedidos de autorização para continuar a operar durante o processo de análise do Banco Central.
Para Vanessa Butalla, diretora de Jurídico, Compliance e Riscos do Mercado Bitcoin (MB), as novas exigências representam uma mudança importante na relação entre as corretoras e os seus clientes.
"A nova regulação representa um avanço importante para a proteção dos investidores, ao estabelecer regras mais claras para as empresas que atuam no mercado de criptoativos. Na prática, isso significa que as corretoras vão ter de seguir padrões mínimos de segurança, transparência, governação e gestão de riscos, e ter estrutura e apoio ao cliente no Brasil", afirma.
A mudança, no entanto, não significa que investir em criptomoedas passe a ser isento de riscos. O Bitcoin continuará sujeito a oscilações de preço, e a autorização do Banco Central não representa uma garantia de que determinada corretora nunca enfrentará problemas financeiros ou operacionais.
Veja, a seguir, quais são as principais proteções previstas na regulamentação e o que muda na prática para os investidores.
Dinheiro e criptomoedas dos clientes terão de ficar separados dos recursos das corretoras
Uma das medidas mais importantes da nova regulamentação é a chamada segregação patrimonial, que estabelece uma separação entre os recursos pertencentes à corretora e os que são mantidos pelos seus clientes.
A Resolução BCB n.º 520 determina que os recursos financeiros dos utilizadores sejam mantidos em contas individualizadas, oferecidas pela própria prestadora, quando autorizada a fazê-lo, ou por outra instituição regulada pelo Banco Central.
Na prática, a medida procura impedir que o dinheiro depositado por investidores seja confundido com os recursos utilizados pela corretora para pagar despesas, financiar as suas atividades ou realizar investimentos próprios.
Leia também: Quanto custa ter uma empresa cripto no Brasil com a nova regulação do Banco Central
A separação aplica-se também às criptomoedas. As empresas terão de manter os ativos digitais dos seus clientes em carteiras distintas das que utilizam para as suas operações, com registos que permitam identificar os saldos pertencentes a cada utilizador.
A norma prevê exceções operacionais limitadas para a utilização de ativos próprios nas carteiras dos clientes, sujeitas a condições específicas e controlos, mas mantém como regra a separação dos patrimónios.
O objetivo é reduzir o risco de situações como a registada na falência da FTX, em 2022, quando mil milhões de dólares pertencentes a clientes foram utilizados indevidamente pela corretora e por empresas relacionadas.
"Um dos principais avanços é a exigência de separação entre os recursos e ativos dos clientes e os que pertencem às próprias empresas. Esta medida ajuda a reduzir riscos relacionados com a utilização indevida dos valores dos investidores e traz mais transparência sobre a forma como esses recursos são administrados", explica Vanessa Butalla.
A avaliação é semelhante à apresentada anteriormente por Isac Costa, diretor do Instituto Brasileiro de Tecnologia e Inovação (IBIT) e antigo integrante da Comissão de Valores Mobiliários (CVM), o regulador brasileiro do mercado de capitais. Em entrevista em maio, Costa explicou que a segregação patrimonial procura impedir que problemas financeiros de uma corretora comprometam os recursos dos seus utilizadores.
"A segregação patrimonial visa assegurar que os valores dos clientes não se confundam com os ativos da empresa", afirmou.
Essa separação, no entanto, não deve ser confundida com uma garantia automática de recuperação dos recursos caso uma empresa entre em falência. A proteção efetiva depende também da implementação dos controlos, da situação jurídica dos ativos e das circunstâncias de uma eventual insolvência.
Corretoras terão de comprovar reservas e passar por auditorias
Outra mudança está relacionada com a transparência sobre a quantidade de criptomoedas efetivamente mantida pelas empresas.
O Banco Central exige que as prestadoras tenham procedimentos documentados para a realização de provas de reservas, mecanismo utilizado para demonstrar a existência dos ativos digitais sob a sua responsabilidade.
A regulamentação estabelece também auditorias independentes, de dois em dois anos, sobre os ativos virtuais da empresa e dos seus clientes. Os relatórios dessas auditorias devem ser divulgados publicamente.
A medida procura reduzir a possibilidade de uma corretora comunicar aos investidores saldos que não correspondam aos ativos efetivamente mantidos sob custódia.
Por exemplo, se os clientes de uma corretora possuem, em conjunto, 1.000 bitcoins registados nas suas contas, a empresa precisa de ter controlos capazes de demonstrar a existência e a titularidade dos ativos correspondentes, tendo em conta as condições aplicáveis ao serviço prestado.
A prova de reservas, isoladamente, não é suficiente para comprovar a saúde financeira de uma empresa, pois é também necessário considerar as suas obrigações. Por isso, as exigências de auditoria, registos e controlos internos são importantes para complementar a fiscalização.
A Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (Anbima) publicou também diretrizes de autorregulação para a custódia de ativos virtuais, com orientações sobre provas de reservas, gestão de chaves privadas e rastreabilidade das operações.
Em setembro de 2026, a entidade divulgou um documento com 83 perguntas e respostas para orientar as empresas na implementação dessas práticas, incluindo procedimentos para identificar os ativos de cada investidor mesmo quando diferentes utilizadores partilham uma carteira de custódia.
Mais segurança contra hackers, golpes e falhas operacionais
A segurança das plataformas passa também a ter maior peso nas exigências regulatórias.
As empresas terão de adotar estruturas compatíveis com a dimensão e os riscos das suas operações, incluindo políticas de segurança cibernética, controlos internos, sistemas de monitorização e procedimentos para responder a incidentes.
Isto significa que não basta oferecer uma aplicação para comprar e vender criptomoedas. As prestadoras terão de demonstrar capacidade de proteger a informação, os sistemas e os ativos sob a sua responsabilidade.
No caso das empresas que fazem custódia, a proteção envolve também as chaves privadas, códigos criptográficos que permitem movimentar os ativos digitais. Quem controla essas chaves tem, em geral, capacidade técnica para transferir as criptomoedas correspondentes.
As regras de custódia incluem procedimentos para controlar o acesso a esses mecanismos, registar as movimentações e reduzir riscos de perda, desvio ou movimentação não autorizada.
O objetivo é diminuir a vulnerabilidade das plataformas a ataques, fraudes internas e problemas operacionais, embora a regulamentação não elimine por completo esses riscos.
Uma novidade adicional, com entrada em vigor prevista para 1 de janeiro de 2027, é a retenção cautelar de determinadas transferências por até 24 horas.
A medida, prevista na Resolução BCB n.º 584, abrange operações destinadas a prestadoras estrangeiras ou carteiras de autocustódia quando os valores superam US$ 10 mil, individualmente ou no total movimentado pelo cliente no mesmo dia. Pode também atingir outras operações que exijam análise complementar de risco, de acordo com os critérios regulatórios.
Durante esse período, a instituição pode verificar indícios de fraude antes de concluir a transferência. O Banco Central sublinha que a retenção não representa um bloqueio definitivo dos recursos e que a operação pode ser libertada antes do prazo máximo após a análise.
Para o utilizador, isto significa uma proteção adicional contra determinadas fraudes, mas também a possibilidade de que algumas transferências deixem de ser imediatas.
Mais transparência sobre taxas, preços e riscos das criptomoedas
A regulamentação estabelece também obrigações relacionadas com a informação disponibilizada aos investidores.
As prestadoras terão de adotar práticas de transparência na relação com os seus clientes, informando sobre as condições dos serviços, os riscos envolvidos e as responsabilidades de cada parte.
Um dos pontos relevantes é a prevenção de conflitos de interesses. Uma corretora pode, por exemplo, atuar como intermediária de negociações e, ao mesmo tempo, realizar operações próprias com criptomoedas. Isto cria situações em que os interesses da plataforma podem divergir dos interesses dos seus clientes.
A Resolução BCB n.º 520 exige controlos para lidar com esses conflitos e prevê práticas orientadas para a melhor execução das ordens, a utilização de referências independentes de preços e o tratamento equitativo dos utilizadores.
Na prática, as corretoras terão de adotar procedimentos para evitar que determinadas operações sejam executadas de forma a beneficiar a própria empresa ou clientes específicos em prejuízo de outros.
Para quem investe, a mudança reforça a importância de observar as condições apresentadas na plataforma, incluindo taxas, diferenças entre preços de compra e venda, regras de custódia e eventuais restrições à movimentação dos ativos.
As empresas terão também de disponibilizar informação sobre as suas políticas e atividades, facilitando a compreensão dos serviços contratados.
Empresas terão de cumprir exigências financeiras e ser fiscalizadas pelo Banco Central
A autorização de funcionamento passa também a depender da capacidade financeira e operacional das corretoras.
A Resolução BCB n.º 519 estabelece critérios como a origem lícita dos recursos utilizados no capital da empresa, a viabilidade económico-financeira do negócio, a adequação da infraestrutura tecnológica e a reputação dos controladores e administradores.
Além disso, as prestadoras estarão sujeitas a exigências de capital e património compatíveis com as suas atividades e riscos.
O objetivo é reduzir a possibilidade de empresas sem estrutura financeira, tecnológica ou administrativa adequada oferecerem serviços que envolvem a movimentação e a guarda de recursos de milhares de clientes.
Leia também: Veja a situação de cada corretora no processo de autorização do Banco Central
A fiscalização do Banco Central acrescenta outra camada de proteção. Antes da regulamentação, as corretoras não precisavam de obter uma autorização específica do BC para oferecer serviços de ativos virtuais. Agora, as empresas enquadradas nas regras terão de passar por um processo formal de análise e, uma vez autorizadas, ficarão sujeitas às exigências de supervisão aplicáveis.
Isto permite ao regulador acompanhar aspetos da atuação das instituições, exigir informação e adotar medidas dentro das suas competências quando identificar incumprimentos.
"Além disso, a supervisão do Banco Central estabelece uma nova camada de fiscalização sobre a atuação dessas instituições", destaca Vanessa.
A exigência, no entanto, tem também um custo. Assim, a nova regulação pode aumentar a segurança dos serviços, mas provoca também uma reorganização do setor, com empresas a encerrar atividades, a reduzir produtos ou a procurar novas estruturas para operar.
Investidores terão mais proteção no atendimento e nas reclamações
Outro avanço é a inclusão das prestadoras de serviços de ativos virtuais num conjunto mais amplo de regras sobre a relação com clientes e utilizadores do sistema financeiro.
As instituições terão de seguir exigências relacionadas com a transparência, o atendimento e o tratamento de reclamações, de acordo com a regulamentação aplicável às suas atividades.
O Banco Central estabelece também requisitos de governação e de identificação dos responsáveis pelas operações.
Para o investidor, isto significa ter uma empresa formalmente identificada e sujeita a obrigações no Brasil, em vez de depender exclusivamente do atendimento de uma plataforma estrangeira sem estrutura local.
Essa diferença pode ser importante em casos de levantamentos não processados, divergências de saldo, falhas de operação ou dificuldades em obter informação sobre os recursos mantidos na corretora.
O facto de uma empresa estar autorizada pelo Banco Central, porém, não significa que a autarquia resolva diretamente qualquer litígio individual ou garanta o ressarcimento automático de prejuízos.
Ainda assim, a existência de uma estrutura regulada tende a facilitar a identificação dos responsáveis, o encaminhamento de reclamações e a cobrança das obrigações assumidas pela prestadora.
"Para o investidor, o principal benefício é contar com um ambiente mais seguro, com regras claras sobre as responsabilidades das empresas que oferecem serviços de compra, venda e custódia de criptoativos e com a garantia de exercício dos seus direitos no Brasil", afirma Vanessa.
Combate a fraudes e branqueamento de capitais pode exigir mais informação dos utilizadores
As novas regras ampliam também as obrigações das corretoras para identificar os seus clientes e acompanhar movimentações consideradas suspeitas.
Na prática, os utilizadores poderão ter de fornecer informação adicional para abrir contas, movimentar valores elevados ou transferir criptomoedas para determinadas carteiras.
Estas exigências fazem parte dos mecanismos de prevenção do branqueamento de capitais e do financiamento do terrorismo, com o objetivo de dificultar a utilização das plataformas para movimentar recursos provenientes de crimes.
Entre as mudanças, o Banco Central estabeleceu obrigações específicas relacionadas com operações com carteiras de autocustódia, nas quais o próprio investidor controla as chaves privadas.
Desde 1 de outubro de 2026, transferências entre prestadoras reguladas e essas carteiras, em valores iguais ou superiores ao equivalente a US$ 10 mil, estão sujeitas a comunicação específica ao Conselho de Controlo de Atividades Financeiras (Coaf), a unidade de inteligência financeira do Brasil.
A medida não proíbe a utilização de carteiras próprias, mas amplia a monitorização de determinadas operações realizadas através de instituições reguladas.
Para o utilizador, o efeito pode ser a solicitação de mais dados sobre a origem e o destino dos recursos, além da necessidade de apresentar informação que ajude a instituição a avaliar os riscos de uma transação.
O Banco Central argumenta que os mecanismos procuram dificultar fraudes financeiras e a circulação de recursos ilícitos, sobretudo em movimentações que envolvem o envio rápido de criptomoedas para o estrangeiro.
O que a nova regulação não garante aos investidores?
Apesar das novas proteções, é importante distinguir a segurança das plataformas da segurança do investimento.
A regulamentação não impede que o preço do Bitcoin caia, que uma criptomoeda perca grande parte do seu valor ou que determinado projeto deixe de existir.
Também não transforma as criptomoedas em aplicações garantidas pelo Fundo Garantidor de Créditos (FGC), o mecanismo brasileiro que protege determinados depósitos e investimentos bancários dentro dos limites e condições previstos nas suas regras.
Isto significa que manter Bitcoin numa corretora autorizada não oferece a mesma proteção de um CDB coberto pelo FGC.
Da mesma forma, a regulamentação não representa uma promessa de que uma corretora nunca poderá falir ou sofrer um ataque cibernético. As exigências procuram reduzir esses riscos e definir responsabilidades, mas não eliminá-los.
Outro ponto importante é que pedir autorização ao Banco Central não equivale a receber a licença definitiva.
As empresas que já estavam em funcionamento podem continuar as suas atividades durante determinadas etapas do processo regulatório, desde que cumpram as condições de transição estabelecidas pelo BC.
Por isso, ao avaliar uma corretora, o investidor deve distinguir aquelas que já receberam autorização das que apenas apresentaram um pedido e aguardam a decisão do regulador.
A nova regulação representa uma mudança na forma como as empresas de criptomoedas são supervisionadas no Brasil. Para o investidor, o seu principal efeito é estabelecer obrigações mais claras sobre o tratamento dos recursos, a segurança das plataformas e a responsabilidade das instituições.
A eficácia destas proteções, no entanto, dependerá tanto da fiscalização do Banco Central como da capacidade das empresas de implementar os controlos exigidos.
Se quer investir em criptomoedas com segurança, o Mercado Bitcoin oferece um benefício especial aos nossos leitores: use o código PORTAL250 no registo e ganhe 8,35 EUR de bónus em Bitcoin ao comprar 41,73 EUR em ativos. Clique aqui para abrir a sua conta.