La Securities and Exchange Commission (SEC) de Estados Unidos anunció este jueves (17) una “innovation exemption” que abre la vía a la negociación on-chain de acciones tokenizadas cotizadas en las principales bolsas estadounidenses.
La medida crea una exención regulatoria temporal y condicionada para una nueva categoría de plataformas, denominadas Tokenized Securities Venues (TSV). Estas estructuras podrán negociar versiones tokenizadas de acciones del National Market System (NMS) mediante pools de liquidez y mecanismos automatizados de mercado, sin ser clasificadas como “exchanges” en los términos tradicionales de la legislación estadounidense.
En la práctica, la SEC está permitiendo que los participantes del mercado prueben nuevos modelos de negociación con acciones tokenizadas mientras el organismo evalúa cambios permanentes en las normas.
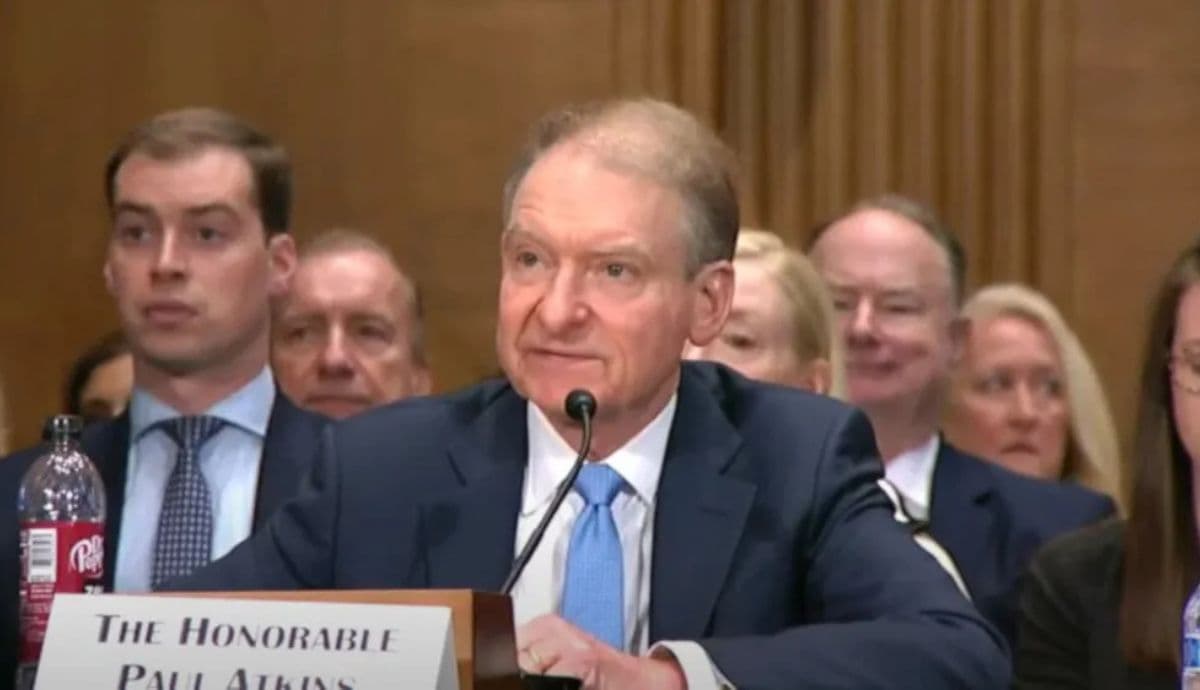
Según el presidente de la SEC, Paul Atkins, la iniciativa busca llevar el mercado de capitales de EE. UU. “a la era digital” y permitir que la negociación on-chain avance dentro de la autoridad regulatoria que la comisión ya posee. Atkins relacionó directamente el anuncio con el fracaso del Clarity Act en el Senado a principios de esta semana, calificando la nueva excepción como un puente hasta que se aprueben normas más duraderas.
La decisión llega pocos días después de que el Senado estadounidense no lograra avanzar con el Clarity Act, el principal proyecto de estructura de mercado para criptoactivos en discusión en el Congreso. Sin una ley aprobada, la SEC y la CFTC han ganado aún más protagonismo en la definición de las normas para los activos digitales en Estados Unidos.
Cómo funcionarán las acciones tokenizadas
La nueva estructura no libera de forma irrestricta cualquier activo tokenizado.
Según la SEC, los tokens negociados por las TSV deberán representar acciones tradicionales y ofrecer a sus titulares los mismos derechos y privilegios que los títulos originales, incluido el derecho a dividendos y voto. La medida no autoriza, por tanto, productos puramente sintéticos que se limiten a seguir el precio de una acción sin representar el activo subyacente.
Las plataformas también tendrán límites sobre la cantidad de activos y el volumen negociado, además de requisitos de transparencia.
Los smart contracts utilizados deberán ser públicos y auditables y operar en una blockchain pública y permissionless. Si la negociación de la acción original se interrumpe en la bolsa donde cotiza, la negociación de su versión tokenizada también deberá suspenderse.
Otro punto relevante es que las empresas tendrán derecho a oponerse a la negociación de versiones tokenizadas de sus propias acciones cuando el token haya sido creado por terceros no vinculados al emisor.
La SEC también creó una excepción temporal para determinados proveedores de liquidez que operen en esos pools. Estos participantes podrán, bajo ciertas condiciones, aportar capital propio sin ser automáticamente clasificados como dealers tradicionales.
La excepción tendrá una validez de cinco años a partir de su publicación e irá acompañada de una consulta pública. La SEC pretende utilizar los datos generados por las operaciones para evaluar posibles cambios permanentes en la regulación.
La tokenización gana espacio en la agenda de la SEC
La medida forma parte de una agenda más amplia de la SEC para incorporar activos digitales y tokenización al mercado financiero tradicional.
Hace poco más de un año, el organismo lanzó el llamado Project Crypto, una iniciativa orientada a modernizar las normas federales de valores y a migrar parte de la infraestructura del mercado hacia sistemas on-chain.
En agosto, la SEC también presentó la propuesta Regulation Crypto Assets, que pretende crear un régimen específico para determinadas ofertas de criptoactivos, incluyendo excepciones a los requisitos tradicionales de registro y un safe harbor para algunos contratos de inversión.
Para el comisionado Mark Uyeda, la tokenización puede modernizar etapas como la emisión, negociación, transferencia, liquidación y registro de propiedad, además de reducir potencialmente los costes, aumentar la transparencia y mejorar la liquidez de activos menos negociados.
La comisionada Hester Peirce afirmó que la excepción permitirá a los participantes del mercado experimentar hoy modelos que podrían volverse habituales en el futuro, especialmente en un escenario en el que las acciones tokenizadas se negocien directamente en blockchain.
El movimiento también refuerza un cambio en la postura regulatoria estadounidense. En lugar de esperar a una legislación amplia del Congreso, la SEC está utilizando instrumentos administrativos para abrir espacio a nuevos modelos de mercado.
Atkins, sin embargo, subrayó que la excepción es temporal y no sustituye a una estructura regulatoria permanente. Para él, la medida debe ir seguida de una regulación duradera que dé mayor seguridad jurídica a las negociaciones on-chain.
Con el Clarity Act bloqueado en el Senado, la tendencia es que la SEC y la CFTC sigan avanzando mediante normas propias mientras el Congreso intenta retomar la discusión sobre una legislación más amplia para el sector.
¿Buscas un monedero con alta rentabilidad, pero sin los vaivenes del mercado? La Renta Fija Digital de MB ofrece activos con ganancias de hasta el 18% anual, riesgo controlado y total seguridad para tus inversiones. ¡Conócela ahora!